|
|  |
 |
bau-treff - Das Portal über Immobilien und Haus & Garten
|
|
|
Sanierung finanzieren: Modernisierungskredit, Fördermittel und Bausparvertrag im Vergleich
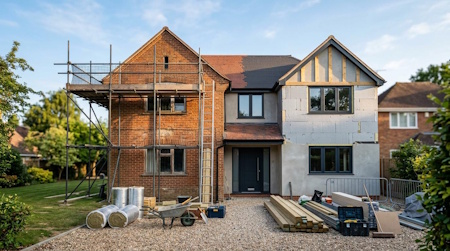
Wer eine größere Modernisierung plant, steht früher oder später vor der Frage, wie sich das Vorhaben stemmen lässt. Um eine Sanierung zu finanzieren, kommen in der Regel mehrere Bausteine zusammen: staatliche Förderprogramme, ein zweckgebundener Kredit und häufig auch Eigenkapital, das über Jahre angespart wurde. Keiner dieser Wege deckt für sich allein alle Fälle ab, und genau das macht die Entscheidung für Hausbesitzer unübersichtlich.
Dieser Artikel ordnet die gängigen Finanzierungswege für Sanierungen ein und zeigt, wie sie sich sinnvoll kombinieren lassen. Er geht der Frage nach, warum die Kosten oft höher liegen als ursprünglich kalkuliert, welche Rolle Förderungen und Modernisierungskredite spielen und wo ein Bausparvertrag als ergänzender Baustein passt. Am Ende steht kein pauschales Urteil, sondern eine Orientierung, die je nach Zeithorizont und Umfang des Vorhabens unterschiedlich ausfällt.
Welche Finanzierungswege stehen für eine Sanierung zur Wahl?
Grundsätzlich lassen sich drei Kategorien unterscheiden: öffentliche Fördermittel, klassische beziehungsweise zweckgebundene Kredite und langfristig angelegte Sparprodukte wie der Bausparvertrag. Sie unterscheiden sich vor allem in drei Punkten: wie schnell das Geld verfügbar ist, wie stark der Zins über die Laufzeit festgeschrieben werden kann und wie viel Eigenkapital vorher aufgebaut werden muss. Diese drei Kriterien ziehen sich durch die folgenden Abschnitte und bilden später die Grundlage für den direkten Vergleich.
Warum Sanierungskosten oft höher ausfallen als geplant
Der häufigste Grund für eine Kostenüberschreitung liegt nicht im Angebot der Handwerksbetriebe, sondern in der Bausubstanz selbst. Wird eine Fassade geöffnet oder ein altes Dach abgedeckt, zeigen sich oft Schäden, die vorher nicht sichtbar waren: durchfeuchtetes Mauerwerk, morsche Balken oder veraltete Leitungen, die während der eigentlich geplanten Dämmung ebenfalls ersetzt werden müssen. Solche verdeckten Substanzschäden lassen sich vor Beginn der Arbeiten kaum vollständig einschätzen, selbst eine sorgfältige Voruntersuchung deckt nicht jedes Detail auf.
Zu den baulichen Überraschungen kommt ein zeitlicher Effekt hinzu, der bei der Finanzierung leicht unterschätzt wird. Verzögert sich ein Gewerk, etwa weil zusätzliche Trocknungszeiten nach einer Wasserschadensanierung eingeplant werden müssen, verschiebt sich der gesamte Bauablauf. Wer die Finanzierung bereits fest zugesagt hat, zahlt für diese zusätzliche Zeit unter Umständen eine längere Zinsbindung oder muss Bereitstellungszinsen für nicht abgerufene Kreditsummen einplanen. Je enger ein Finanzierungsplan von Anfang an kalkuliert ist, desto empfindlicher reagiert er auf solche Verschiebungen.
Aus diesem Grund empfiehlt es sich, bei der Planung nicht nur die reinen Handwerkerkosten anzusetzen, sondern einen Puffer für Unvorhergesehenes einzurechnen. Dieser Puffer entscheidet später mit darüber, welche Finanzierungsbausteine überhaupt sinnvoll kombinierbar sind, denn ein zu knapp bemessener Kredit lässt wenig Spielraum, wenn sich während der Bauphase zusätzlicher Bedarf zeigt.
Fördermittel und klassische Modernisierungskredite
Bevor ein Kredit aufgenommen wird, lohnt sich in der Praxis ein Blick auf verfügbare Förderprogramme, denn diese sind meist an Fristen und Nachweispflichten gebunden, die vor Baubeginn erfüllt sein müssen. Wird ein Zuschuss oder ein zinsvergünstigtes Darlehen erst beantragt, nachdem die Handwerker bereits beauftragt wurden, verfällt der Anspruch in vielen Fällen vollständig. Wer eine Förderung nutzen möchte, sollte deshalb die Reihenfolge kennen: erst die Antragstellung, dann die Auftragsvergabe, erst danach der Baubeginn.
Neben Zuschüssen, die nicht zurückgezahlt werden müssen, stehen zweckgebundene Modernisierungskredite zur Verfügung. Sie unterscheiden sich von einem klassischen Ratenkredit vor allem dadurch, dass die Mittel ausschließlich für energetische oder bauliche Maßnahmen verwendet werden dürfen und dafür in der Regel mit einem günstigeren Zinssatz vergeben werden. Der niedrigere Zins ergibt sich daraus, dass die Bank ein geringeres Ausfallrisiko kalkuliert, wenn feststeht, wofür das Geld verwendet wird und welcher Sachwert dadurch entsteht. Im Gegenzug verlangen diese Kredite meist eine Verwendungsnachweisführung, also Rechnungen und Handwerkerbelege, die im Nachgang eingereicht werden müssen.
Ein klassischer Ratenkredit ohne Zweckbindung ist demgegenüber flexibler, weil keine Nachweise verlangt werden und die Auszahlung schneller erfolgt. Diese Flexibilität wird jedoch in aller Regel mit einem höheren Zinssatz bezahlt. Für kleinere Maßnahmen, die kurzfristig umgesetzt werden müssen, kann das trotzdem die praktikablere Lösung sein, während größere Vorhaben mit längerem Vorlauf eher von der Kombination aus Förderzusage und zweckgebundenem Kredit profitieren.
Bausparen als ergänzender Finanzierungsbaustein
Ein Bausparvertrag funktioniert grundsätzlich anders als ein Kredit, der sofort ausgezahlt wird. Er besteht aus zwei Phasen: einer Ansparphase, in der über einen längeren Zeitraum Guthaben aufgebaut wird, und einer Darlehensphase, die nach Zuteilung des Vertrags beginnt. Der entscheidende Mechanismus liegt darin, dass der Zinssatz für das spätere Bauspardarlehen bereits beim Vertragsabschluss festgelegt wird, unabhängig davon, wie sich das allgemeine Zinsniveau bis zur Zuteilung entwickelt. Damit lässt sich ein Zinsniveau über Jahre hinweg festschreiben, bevor überhaupt Kapitalbedarf entsteht.
Genau dieser Mechanismus macht den Bausparvertrag eher zu einem Instrument für mittelfristig geplante Vorhaben als für akuten Sanierungsbedarf. Wer bereits weiß, dass in einigen Jahren eine Fassadendämmung oder ein Fensteraustausch anstehen, kann die Ansparphase gezielt zur Bildung von Eigenkapital nutzen und sich gleichzeitig gegen steigende Zinsen absichern. Steht die Sanierung dagegen unmittelbar an, fehlt schlicht die Zeit für eine ausreichende Ansparung, sodass ein sofort verfügbarer Kredit oder eine Förderung näherliegen.
Für Sanierungsvorhaben mit mittelfristigem Planungshorizont kann Bausparen sinnvoll sein, wenn die Ansparphase aktiv zur Rücklagenbildung genutzt wird und die Zuteilung zeitlich mit dem geplanten Baubeginn zusammenfällt. Fällt die Zuteilung dagegen deutlich später oder früher als der eigentliche Bedarf, verpufft der Vorteil der Zinssicherung teilweise, weil zusätzliche Zwischenfinanzierungen nötig werden. Der Bausparvertrag ist damit kein Ersatz für Kredit oder Förderung, sondern ein Baustein, dessen Nutzen stark vom Zeitpunkt abhängt.
Mehrere Finanzierungsquellen sinnvoll kombinieren
In der Praxis entsteht der größte finanzielle Spielraum meist nicht durch ein einzelnes Instrument, sondern durch eine durchdachte Reihenfolge der Beantragung. Wer zuerst die Förderzusage einholt, dann den passenden Kredit verhandelt und erst danach Handwerker beauftragt, vermeidet, dass Zuschüsse durch einen zu frühen Baubeginn verfallen. Diese Reihenfolge klingt selbstverständlich, wird in der Bauphase aber häufig durchbrochen, wenn Termine mit Handwerksbetrieben knapp sind und der Druck steigt, schnell zu starten.
Ein weiterer Punkt betrifft das Verhältnis von Eigenkapital zu Fremdkapital. Je mehr Eigenmittel, etwa aus einem angesparten Bausparguthaben, bereits vorhanden sind, desto kleiner kann der aufzunehmende Kredit ausfallen, was sich unmittelbar auf die monatliche Belastung auswirkt. Fehlt dieses Eigenkapital vollständig, verschiebt sich die Finanzierung stärker auf Kredit und Förderung, wodurch die Abhängigkeit von Zinsentwicklung und Bewilligungsfristen steigt.
Sinnvoll ist es außerdem, die einzelnen Bausteine nicht isoliert, sondern im Zusammenhang mit dem Bauablauf zu betrachten. Ein Modernisierungskredit mit fester Zusage, eine bewilligte Förderung und ein bereits zugeteiltes Bauspardarlehen ergeben zusammen einen Finanzierungsplan, der auch dann noch trägt, wenn sich während der Bauphase Verzögerungen oder zusätzliche Kosten zeigen. Die folgende Übersicht fasst die zentralen Unterschiede der drei Bausteine zusammen.
|
Finanzierungsbaustein |
Verfügbarkeit |
Zinsbindung |
Typische Eignung |
|
Fördermittel |
Erst nach Bewilligung, Antrag vor Baubeginn nötig |
Meist kein Zins, da Zuschuss oder Vergünstigung |
Ergänzung zu jedem Vorhaben, wenn Fristen eingehalten werden |
|
Modernisierungskredit |
Kurzfristig nach Kreditzusage |
Für die Laufzeit festgeschrieben |
Akuter bis mittelfristiger Bedarf, zweckgebunden |
|
Bausparvertrag |
Erst nach Ansparphase und Zuteilung |
Bereits bei Vertragsabschluss festgelegt |
Mittelfristig geplante Vorhaben mit Vorlaufzeit |
Welcher Finanzierungsmix passt zu welchem Sanierungsvorhaben?
Eine pauschale Empfehlung greift bei der Finanzierung von Modernisierungen zu kurz, weil der passende Mix stark vom Zeithorizont abhängt. Wer eine Maßnahme innerhalb der nächsten Monate umsetzen muss, wird sich vor allem auf Förderzusagen und einen zweckgebundenen Kredit stützen, da für eine Ansparphase schlicht die Zeit fehlt. Wer dagegen bereits heute weiß, dass in einigen Jahren größere Arbeiten anstehen, kann durch eine frühzeitig begonnene Ansparphase Eigenkapital aufbauen und sich gegen steigende Zinsen absichern.
Entscheidend bleibt in jedem Fall, die Reihenfolge der Beantragung einzuhalten und einen finanziellen Puffer für unvorhergesehene Substanzschäden einzuplanen. Ein Finanzierungsplan, der ausschließlich auf den kalkulierten Handwerkerkosten beruht, gerät bei der ersten Verzögerung leicht unter Druck, während eine Kombination aus mehreren, unterschiedlich flexiblen Bausteinen solche Schwankungen besser abfedert. Ob dabei am Ende Fördermittel, Kredit oder ein bereits zugeteiltes Bausparguthaben den größeren Anteil ausmachen, hängt weniger von einer allgemeinen Regel als vom konkreten Zeitplan und Umfang der jeweiligen Sanierung ab.
26091
|
|
|
|
 |
|
|
|
